Phương thức thanh toán mua nhà phố Hải Phòng thường gồm ba cách chính: trả một lần, trả theo các đợt gắn với tiến độ pháp lý và vay ngân hàng bổ sung phần còn thiếu. Dù chọn cách nào, người mua nên chuyển khoản có chứng từ, chi tiền theo đúng điều khoản trong hợp đồng và chỉ trả khoản lớn khi hồ sơ pháp lý đã được kiểm tra. Bài viết này giúp bạn hình dung toàn bộ các đợt chi trả, ưu nhược điểm của từng cách và những lưu ý để giao dịch an toàn.
Thanh toán mua nhà phố Hải Phòng gồm những giai đoạn nào?
Một giao dịch nhà phố thường chia thành nhiều giai đoạn nhỏ thay vì trả toàn bộ cùng lúc. Hiểu rõ từng giai đoạn giúp bạn chủ động chuẩn bị dòng tiền và tránh bị động khi bên bán đề nghị chuyển thêm tiền.
Đặt cọc giữ nhà
Đặt cọc là khoản đầu tiên, nhằm giữ căn nhà trong thời gian hai bên hoàn tất kiểm tra hồ sơ. Số tiền cọc do hai bên thỏa thuận và cần ghi rõ trong hợp đồng đặt cọc, kèm điều kiện hoàn lại hoặc mất cọc khi một bên không thực hiện. Nên chuyển khoản vào đúng tài khoản của chủ sở hữu có tên trên giấy chứng nhận, tránh đưa tiền mặt không có biên nhận.
Ký hợp đồng và các đợt thanh toán
Sau khi đối chiếu pháp lý, hai bên ký hợp đồng mua bán, thường được công chứng. Các đợt thanh toán tiếp theo nên gắn với mốc cụ thể như công chứng, nộp hồ sơ sang tên, nhận giấy chứng nhận mới và bàn giao nhà. Bạn có thể tham khảo thêm cách đọc điều khoản tại bài hợp đồng mua bán nhà phố Hải Phòng để biết những điều khoản nên đọc kỹ trước khi chi tiền.
Thanh toán đợt cuối và nhận nhà
Khoản cuối thường được giữ lại đến khi hoàn tất sang tên và bàn giao nhà thực tế. Đây là cách bảo vệ người mua, vì bên bán vẫn còn trách nhiệm hoàn thiện thủ tục cho đến phút cuối. Hãy ghi rõ trong hợp đồng thời điểm và điều kiện chi trả khoản này.
Các phương thức thanh toán phổ biến khi mua nhà phố
Trả một lần
Người mua có sẵn tài chính có thể thanh toán toàn bộ trong thời gian ngắn, thường để thương lượng được điều kiện tốt hơn. Cách này giúp giao dịch nhanh và ít phụ thuộc vào bên thứ ba. Tuy vậy, số tiền lớn chuyển đi cùng lúc làm tăng rủi ro nếu hồ sơ pháp lý chưa được xác minh đầy đủ, vì thế vẫn nên chia thành vài mốc gắn với công chứng và sang tên.
Trả theo đợt
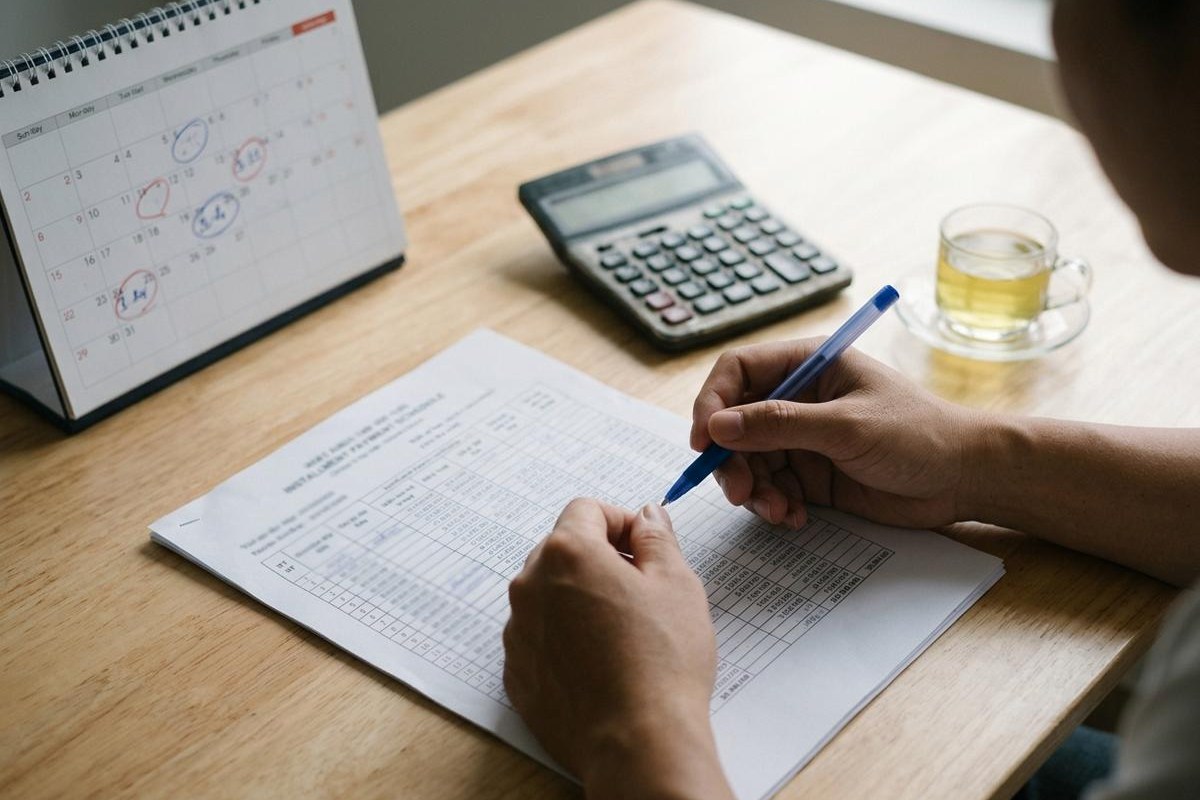
Đây là cách phổ biến nhất với nhà phố đã có sổ. Bạn chia số tiền thành các đợt theo mốc cụ thể trong hợp đồng. Ưu điểm là cân đối dòng tiền dễ hơn và có đòn bẩy pháp lý: nếu bên bán chậm hoàn tất thủ tục, bạn chưa phải chi khoản tiếp theo. Với nhà phố thuộc dự án, lịch đợt thường theo tiến độ xây dựng và bàn giao, bạn cần đối chiếu với quy trình cấp sổ của nhà phố dự án Hải Phòng.
Vay ngân hàng bổ sung phần còn thiếu
Nhiều người mua kết hợp vốn tự có với khoản vay thế chấp chính căn nhà. Ngân hàng sẽ thẩm định hồ sơ pháp lý và định giá nhà, sau đó giải ngân thẳng cho bên bán hoặc theo thỏa thuận ba bên. Hạn mức, lãi suất và thời gian vay thay đổi theo từng ngân hàng và từng thời điểm, vì vậy hãy tham khảo trực tiếp ngân hàng trước khi lập kế hoạch tài chính.
Mua nhà đang thế chấp
Khi căn nhà đang thế chấp tại ngân hàng, cần có phương án tất toán khoản vay và giải chấp trước hoặc cùng lúc với việc sang tên. Cách xử lý chi tiết có trong bài nhà phố Hải Phòng đang thế chấp ngân hàng, cách mua an toàn.
>>> Pháp lý nhà phố Hải Phòng, cẩm nang đầy đủ cho người mua nhà
So sánh nhanh các phương thức thanh toán
| Phương thức | Ưu điểm | Điều cần lưu ý |
|---|---|---|
| Trả một lần | Nhanh gọn, dễ thương lượng | Số tiền lớn, cần kiểm tra pháp lý kỹ |
| Trả theo đợt | Cân đối dòng tiền, có mốc kiểm soát | Phải ghi rõ mốc và điều kiện trong hợp đồng |
| Vay ngân hàng | Giảm vốn tự có ban đầu | Chi phí lãi vay, thời gian thẩm định |
Những lưu ý để thanh toán an toàn
Chuyển khoản và giữ chứng từ
Ưu tiên chuyển khoản vào tài khoản đúng tên chủ sở hữu, ghi rõ nội dung chuyển tiền, lưu lại ủy nhiệm chi và biên nhận. Đây là bằng chứng quan trọng nếu có tranh chấp về sau.
Chỉ chi tiền khi pháp lý đã rõ
Trước khi chuyển khoản lớn, hãy đối chiếu giấy chứng nhận, thông tin quy hoạch và hiện trạng nhà. Các bước kiểm tra được hướng dẫn trong bài kiểm tra pháp lý nhà phố Hải Phòng. Đặc biệt cần xác minh người ký bán đúng là chủ sở hữu, như trong bài sổ đỏ chính chủ, cách xác minh trước khi mua.
Tính đủ các khoản phát sinh
Ngoài giá nhà, người mua thường phải dự trù phí công chứng, thuế và lệ phí liên quan đến sang tên, cùng khoản sửa chữa hoặc hoàn thiện sau khi nhận nhà. Mức cụ thể thay đổi theo quy định hiện hành, hãy tham khảo cơ quan thuế và văn phòng công chứng trước khi chốt ngân sách.
Tránh các dấu hiệu rủi ro
Cẩn trọng nếu bên bán thúc ép chuyển tiền gấp, yêu cầu trả tiền mặt hoặc chuyển vào tài khoản của người không đứng tên trên hợp đồng. Những dấu hiệu này cần được làm rõ trước khi giao dịch tiếp.
Câu hỏi thường gặp về phương thức thanh toán mua nhà phố Hải Phòng
Nên đặt cọc bao nhiêu khi mua nhà phố?
Không có mức cố định. Hai bên thỏa thuận và ghi rõ trong hợp đồng đặt cọc, cùng điều kiện hoàn hoặc mất cọc. Bạn nên tham khảo ý kiến luật sư hoặc văn phòng công chứng khi số tiền lớn.
Có nên trả tiền mặt không?
Không nên. Chuyển khoản có chứng từ giúp minh bạch và bảo vệ cả hai bên khi cần đối chiếu.
Vay ngân hàng mua nhà phố cần chuẩn bị gì?
Thường gồm giấy tờ cá nhân, chứng minh thu nhập, hợp đồng đặt cọc hoặc mua bán và giấy chứng nhận của căn nhà. Danh mục chính xác phụ thuộc từng ngân hàng, bạn nên hỏi trực tiếp trước khi nộp hồ sơ.
Khi nào nên trả khoản cuối?
Nên trả khi đã hoàn tất sang tên hoặc nhận giấy chứng nhận mới và bàn giao nhà đúng thỏa thuận.
Cần tư vấn thêm về thanh toán mua nhà phố?
Nếu bạn đang cân nhắc một căn nhà phố tại Hải Phòng và muốn trao đổi về lịch thanh toán, hồ sơ pháp lý hoặc phương án tài chính, hãy liên hệ Nhà Phố Hải Phòng qua số điện thoại 0934.555.499 để được hỗ trợ.
Nội dung mang tính tham khảo, cập nhật tháng 11/2026. Quy định và số liệu có thể thay đổi, bạn nên kiểm tra với cơ quan chức năng và ngân hàng trước khi giao dịch.
- Nhà phố Hải Phòng khu nào yên tĩnh, gợi ý cho gia đình muốn an cư
- Nhà phố Thủy Nguyên Hải Phòng, tiềm năng và lưu ý khi đầu tư
- Nhà phố Hải Phòng gần siêu thị, tiện nghi mua sắm cho cả gia đình
- Nhà phố Hải Phòng thiếu ánh sáng, giải pháp cải thiện hiệu quả
- Nhà phố Hải Phòng hàng rào cổng, thiết kế vừa đẹp vừa an toàn